News
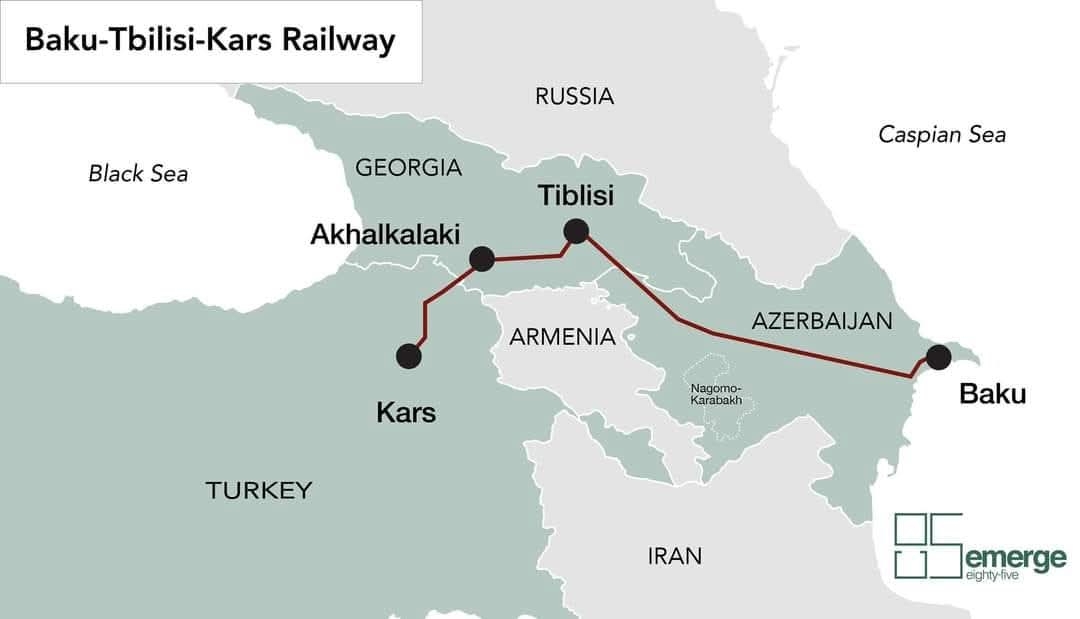
მარაბდა–კარწახის რკინიგზის ეკონომიკური ეფექტიანობა
2026-10-27
სატრანსპორტო დერეფნის კვლევის ცენტრის (TCRC) შეფასებით, მარაბდა–კარწახის მონაკვეთი დაბალი ტვირთბრუნვისა და მნიშვნელოვანი ფინანსური ვალდებულებების გამო ეკონომიკური ეფექტიანობის გამოწვევის წინაშეა. 2026 წლის იანვარ–სექტემბერში მონაკვეთზე 155 ათასი ტონა ტვირთი გადაიზიდა, რაც წლიური საპროექტო გამტარუნარიანობის (5 მლნ ტონა) მხოლოდ 3.1%-ია. 2019 წლიდან ყველაზე მაღალი მაჩვენებელი 2021 წელს დაფიქსირდა — 483 ათასი ტონა.
საქართველოს რკინიგზის ფინანსური ანგარიშგების მიხედვით, ბაქო–თბილისი–ყარსის მიმართულებიდან მიღებული შემოსავალი 2021 წელს 9.5 მლნ ლარი იყო, 2022 წელს — 8 მლნ, 2023 წელს — 1.7 მლნ, ხოლო 2024 წელს 1 მლნ ლარამდე შემცირდა. 2025 წელს მაჩვენებელი 5.3 მლნ ლარამდე გაიზარდა, თუმცა, ცენტრის შეფასებით, ეს პროექტის ფინანსური ვალდებულებების დასაფარად საკმარისი არ არის.
პროექტთან დაკავშირებული სესხების ჯამური მოცულობა 775 მლნ დოლარს შეადგენს: 575 მლნ დოლარის სესხის წლიური საპროცენტო განაკვეთი 5%-ია, ხოლო 200 მლნ დოლარისა — 1%. წლიური საპროცენტო ხარჯი დაახლოებით 31 მლნ დოლარს აღწევს. ცენტრის გამოთვლით, ერთი ტონა ტვირთიდან დაახლოებით 6 დოლარის საოპერაციო მარჟის პირობებში, მხოლოდ პროცენტის დასაფარად წელიწადში დაახლოებით 5.1 მლნ ტონა ტვირთის გადაზიდვაა საჭირო, რაც მონაკვეთის საპროექტო გამტარუნარიანობას თითქმის უტოლდება.
ერთ-ერთ მთავარ გამოწვევად სახელდება ახალქალაქის სარკინიგზო კვანძის არასრულად გამოყენება. საქართველოსა და თურქეთის სარკინიგზო სისტემებს შორის ლიანდაგის სიგანის განსხვავების გამო ვაგონებისთვის ურიკების შეცვლაა საჭირო, რაც დამატებით ხარჯებს წარმოქმნის და გარკვეული ტიპის ტვირთების მოზიდვას აფერხებს. ამასთან, ცენტრის ინფორმაციით, შესაბამისი მოწყობილობები სრულად არ გამოიყენება, ხოლო საქართველოს რკინიგზის სატარიფო პოლიტიკაში ურიკების შეცვლის შესაბამისი ტარიფი არ იძებნება.
TCRC-ის შეფასებით, მონაკვეთის ფინანსური მდგრადობის გასაუმჯობესებლად აუცილებელია დამატებითი ტვირთნაკადების მოზიდვა, ინფრასტრუქტურის შესაძლებლობების უფრო სრულად გამოყენება და ახალქალაქის კვანძის ფუნქციონირების გაუმჯობესება. წინააღმდეგ შემთხვევაში, სასესხო ვალდებულებების შესრულება შესაძლოა გარე ფინანსურ მხარდაჭერაზე ან ვალის რესტრუქტურიზაციაზე გახდეს დამოკიდებული. შუა დერეფნის ამ მონაკვეთის კონკურენტუნარიანობა კი საბოლოოდ ტვირთების მოცულობაზე, სატარიფო პირობებსა და ტრანზიტის სისწრაფეზე იქნება დამოკიდებული.
წყარო: commersant.ge